Cambiar el seguro de vida de la hipoteca
Para cambiar el seguro de vida de la hipoteca, escribe al 644 325 160 y cuéntanos qué capital queda por pagar, cuántos años faltan y qué seguro tienes ahora. Un asesor compara pólizas de otras aseguradoras con las mismas garantías y te llama con las opciones. Antes de cancelar nada, revisa tu escritura y la oferta vinculante del préstamo.
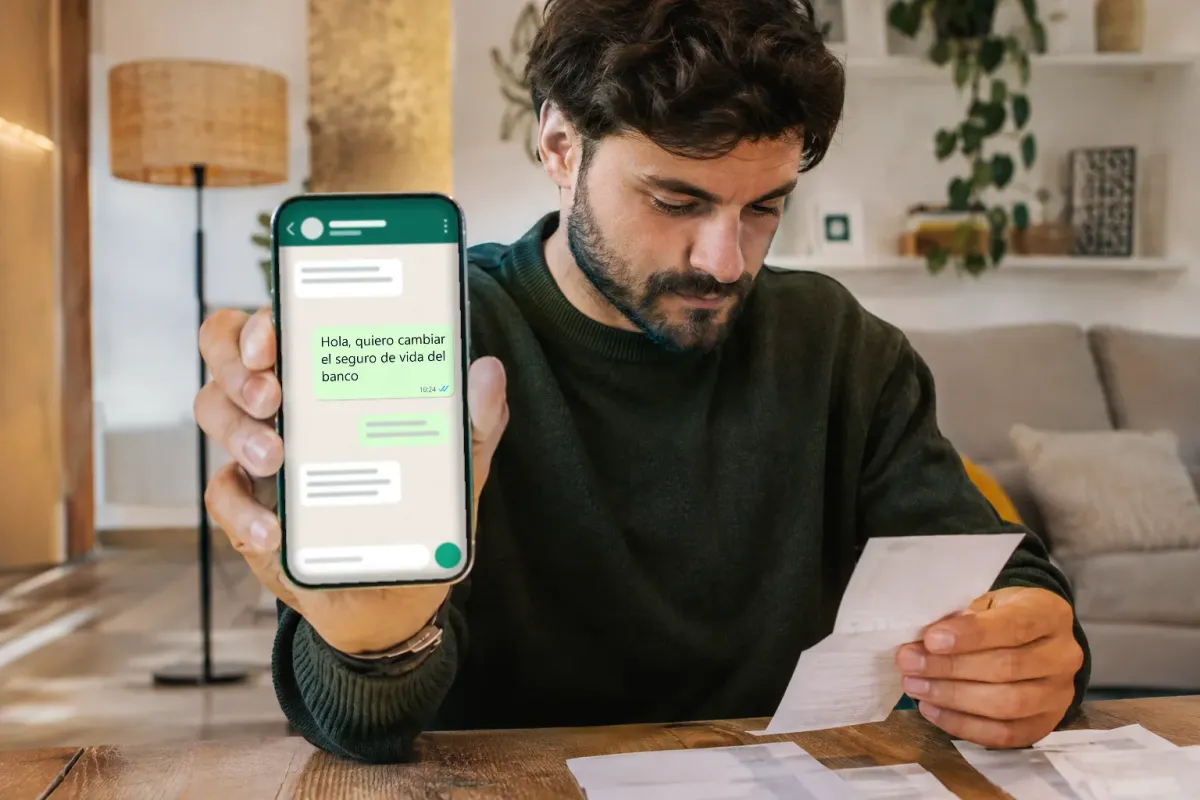
Muchas hipotecas se firman con un seguro de vida que ofrece el propio banco, a veces ligado a una rebaja en el tipo de interés. Pasados unos años, mucha gente se pregunta si el mismo capital se puede asegurar por menos o con mejores condiciones en otra aseguradora.
La respuesta corta es que se puede mirar, pero conviene hacerlo en orden: primero comparar, después comprobar qué exige tu banco y solo al final cambiar.
Lo primero que debes revisar en tu escritura
Lo que puedes cambiar y lo que te puede exigir el banco depende de la normativa de crédito inmobiliario (la Ley 5/2019) y, sobre todo, de lo que firmaste en tu préstamo. En los préstamos sujetos a esa ley, si el banco exige un seguro, debe aceptar pólizas alternativas equivalentes (artículo 17.3).
Busca en la escritura y en la oferta vinculante si el seguro de vida figura como condición, si hay una bonificación del tipo de interés que dependa de él y qué garantías mínimas se piden. Con eso, el asesor sabe qué póliza alternativa tiene sentido preparar.
Qué contar en el chat
Con estos datos, el asesor llega a la llamada con la comparativa casi hecha.
Capital pendiente y años que quedan
Lo ves en el último cuadro de amortización o en la banca online de tu banco.
Qué seguro tienes ahora
Aseguradora, garantías (fallecimiento, invalidez) y si pagas recibo anual o mensual.
Fecha de nacimiento de cada titular
Si la hipoteca es de dos personas, las dos fechas. La edad pesa mucho en el recibo.
Si el banco te bonifica
Di si tu tipo de interés mejora por tener ese seguro, para valorar si el cambio compensa.
Qué pasa desde que escribes
Laura, nuestra asistente virtual con inteligencia artificial, recoge tu mensaje a cualquier hora. Los asesores atienden de lunes a viernes de 9 a 21 y los sábados de 10 a 14: te llaman, comparan y te explican las opciones con las mismas garantías, para que los recibos sean comparables.
Para pedir precio no hace falta enviar ningún documento. Si quieres adelantar, puedes tener a mano las condiciones de tu póliza actual; se facilitan al contratar y por el medio que te indique el asesor.
¿Lo vemos por WhatsApp?
Escríbenos al 644 325 160 o llámanos al 917 567 108.
Errores al cambiar el seguro de vida de una hipoteca
Cancelar el seguro antes de tener el nuevo. Mientras la póliza nueva no esté aceptada y emitida, tu hipoteca sigue necesitando la actual. No dejes un hueco.
Olvidar la bonificación del préstamo. Si una rebaja del interés depende del seguro, calcula antes si el ahorro en la póliza compensa lo que podrías perder. Pregunta a tu banco por escrito.
Comparar recibos con garantías distintas. Una póliza más barata puede cubrir solo fallecimiento y la tuya también invalidez. Compara capital y garantías, no solo el precio.
Dar por hecho lo que acepta el banco. Cada entidad tiene su procedimiento. Confirma con ella qué documentación necesita para admitir una póliza de otra aseguradora.
Preguntas frecuentes
¿Puedo cambiar el seguro de vida de mi hipoteca a otra aseguradora?
En general se puede estudiar, pero depende de tu escritura, de tu oferta vinculante y de lo que establece la ley de crédito inmobiliario. Cuéntanos tu caso por WhatsApp y el asesor prepara una comparativa. Antes de cancelar el seguro actual, confirma con tu banco qué exige para admitir otra póliza.
¿Perderé la bonificación del tipo de interés si cambio de seguro?
Puede ocurrir si esa bonificación se concedió a cambio de contratar su seguro. Depende de lo firmado en cada préstamo, así que revisa la escritura y pregunta al banco por escrito antes de cambiar. El asesor puede ayudarte a calcular si la diferencia de recibos compensa.
¿Tengo que enviar mi póliza actual por WhatsApp?
No es necesario para pedir precio. Si la tienes a mano, ayuda a comparar con las mismas garantías, pero es opcional. Lo necesario para contratar se facilita al final, por el medio que te indique el asesor. Nunca se piden claves ni códigos por el chat.
¿Quién da de baja el seguro antiguo?
Lo hace el titular con su aseguradora actual o con su banco, cuando la póliza nueva ya esté emitida. Laura no hace gestiones de bajas; el asesor te indica los pasos habituales para no dejar la hipoteca sin cobertura.
Calcula el precio de tu seguro de vida
Responde a unas preguntas sobre ti y lo que quieres asegurar y verás al momento los precios de varias aseguradoras.
También puedes llamarnos al 917 567 108.
Antes de abrir el comparador
El comparador lo presta la correduría Proyectos y Seguros. Para funcionar guarda datos en tu navegador (cookies y almacenamiento local) y usa una huella técnica del navegador. Solo lo cargamos si lo aceptas. Más información en la política de cookies.
No cargaremos el comparador. Puedes llamarnos al 917 567 108 o dejar tu teléfono en el formulario de al lado y te llamamos nosotros.
Sin coste para ti: el servicio lo remuneran las aseguradoras a la correduría. Los precios los calcula cada aseguradora con los datos que indiques.
Actualizado el .
Fuentes consultadas
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (texto consolidado, BOE) (consultada el 14 de noviembre de 2026)
Información general, no asesoramiento jurídico ni financiero. Lo que puedes cambiar en tu hipoteca depende de tu escritura, de tu oferta vinculante y de la entidad.